DINHEIRO PARA A VIAGEM · JAPÃO
Cartão de débito para viajar ao Japão: compare 6 contas
Wise, Nomad, Revolut, C6, Inter e Avenue: entenda o que você paga para carregar a conta, comprar em ienes e sacar dinheiro.
Ver as tabelas
Para escolher um cartão para o Japão, compare quantos ienes você consegue gastar pelo total que sai da sua conta em reais. Mensalidade zero e spread baixo ajudam, mas uma segunda conversão, a tarifa do saque ou o custo do plano podem mudar o resultado.
Este guia compara contas pessoais com cartão de débito para viagem. Os valores refletem as fontes oficiais consultadas na data acima, sem presumir cupons, convites ou status premium. As condições do seu cadastro e a cotação exibida antes da confirmação precisam ser verificadas.
PRIMEIRO, O BÁSICO
As quatro partes do preço
É a relação entre duas moedas: quantos reais compram um dólar ou um iene. Muda ao longo do tempo e pode variar entre provedores.
É o custo da conversão cobrado pelo serviço. Pode estar na cotação ou aparecer separado. “Sem spread” não significa que toda a operação é gratuita.
É o imposto brasileiro da operação. Para carregar saldo no exterior destinado a gastos, a referência geral é 3,5%. Benefícios comerciais precisam ser conferidos separadamente.[30]
Entrega, plano, saque e conversão da compra para outra moeda podem ser cobrados além do carregamento.
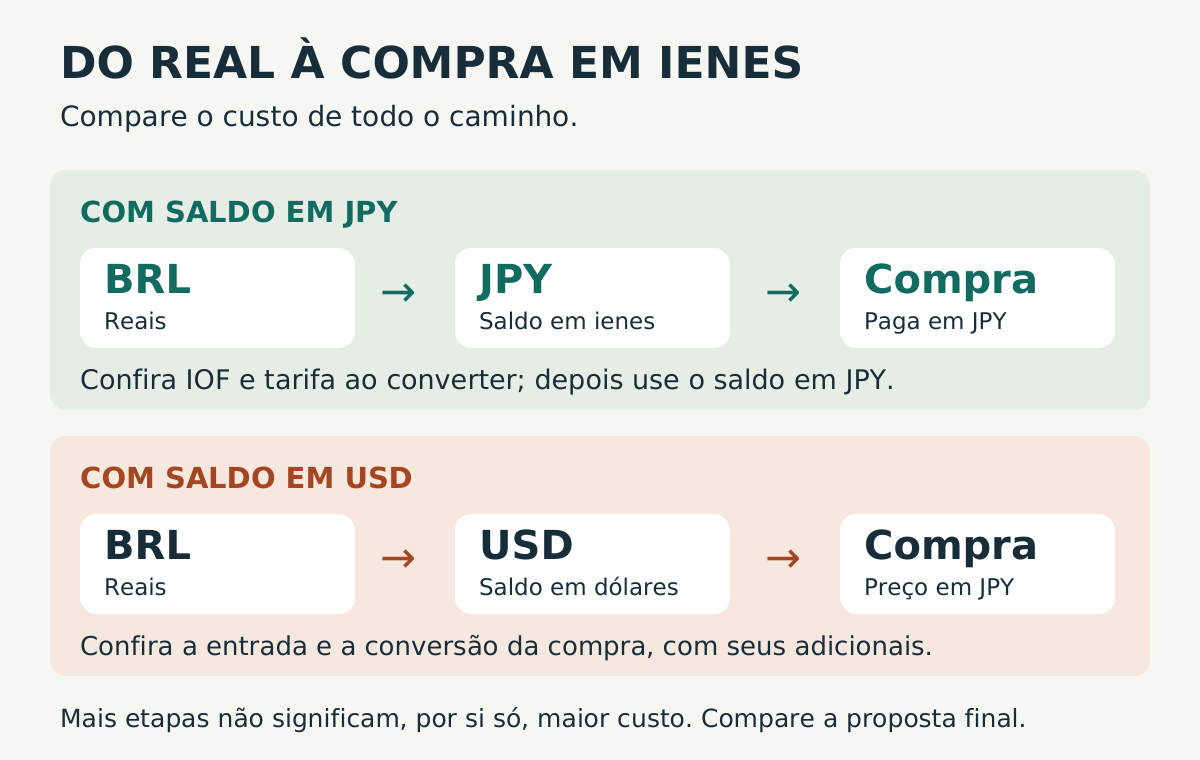
TABELA 1
Mensalidade, abertura e cartão físico
As seis opções têm modalidade básica sem mensalidade de manutenção. Isso não elimina custos de câmbio, entrega ou uso. Compare a conta de débito correta: produtos de crédito da mesma marca têm regras diferentes.
| Conta / modalidade | Mensalidade básica | Abertura e primeiro cartão físico | Saldo para usar na viagem |
|---|---|---|---|
| Wise[1], [2] | R$ 0 | Emissão gratuita. Reposição comum: R$ 30; vencimento: grátis. | Multimoeda, com JPY. Converta BRL antes de pagar no exterior. |
| Nomad débito[5] | R$ 0 | Abertura e emissão gratuitas; entrega: US$ 20. Primeira entrega isenta a partir do nível 2 do Nomad Pass. | USD e EUR. No Japão, compras em JPY usam USD. |
| Revolut Standard[9], [13] | R$ 0 | Primeiro cartão global com entrega padrão gratuita. | Multimoeda, com JPY; use o cartão de débito global. |
| C6 Conta Global[18] | R$ 0 | US$ 10 de abertura, com hipóteses de isenção/estorno descritas abaixo. | USD e/ou EUR. Não mantém saldo em JPY. |
| Inter Global Account[20] | R$ 0 | Sem tarifa de abertura. Para pedir o físico, mantenha US$ 20 no saldo: é saldo seu, não uma tarifa. | USD; vinculado à conta Inter. |
| Avenue conta corrente[25], [29] | R$ 0 | Físico: US$ 10; isento com câmbio mínimo de R$ 200 direto para a conta corrente internacional. | USD e EUR; não mantém saldo em JPY. |
TABELA 2
Spread, IOF e dinheiro que sobra da viagem
BRL = real; USD = dólar americano; EUR = euro; JPY = iene. Os percentuais abaixo descrevem etapas diferentes: não some tudo automaticamente nem use a menor taxa anunciada como se fosse disponível para todos.
| Conta | Câmbio e spread / tarifa de conversão | IOF na entrada para gastos | Custo para voltar a reais |
|---|---|---|---|
| Wise[2], [3] | Câmbio médio de mercado, sem margem embutida; tarifa separada variável por moeda, valor e operação. Consulte BRL → JPY no app. | 3,5%. | Tarifa variável de conversão + IOF de 0,38%. |
| Nomad[5], [6] | Comercial + taxa de 1% a 2% conforme Nomad Pass; início em 2%. | 3,5% de encargos na conta internacional. | Taxa de conversão a partir de 1% + 0,38%. Mínimo: US$ 8 ou € 8. |
| Revolut Standard[9], [12], [15], [16] | Cotação Revolut/provedor. Franquia BRL de R$ 1.000/mês; após o limite, tarifa publicada de 1,4% na saída e 1% na volta. | Benefício de IOF zero anunciado por plano. Veja a ressalva sobre condições abaixo. | Franquia BRL compartilhada entre ida e volta; confirme imposto e custo total na cotação. |
| C6 Conta Global[18] | Comercial + 0,90% (20–999,99); 0,85% (1.000–4.999,99); 0,75% (5.000+). Faixas em USD ou EUR por operação. | 3,5%. | Spread de 0,90% + IOF de 0,38%. |
| Inter Global Account[21], [22] | Comercial + spread de 0,99% a 1,5%, conforme condições no app. | 3,5%. | Confira o spread do resgate no app; IOF de 0,38%. |
| Avenue[25], [26], [27] | BRL → USD: 0,50%–1,95% em D+1; 1%–2,5% instantâneo em horário de mercado. Prazo e relacionamento alteram a faixa. | 3,5% para a conta corrente. | USD → BRL: spread de 1% a 2% + IOF de 0,38%. |
Revolut e IOF zero: uma diferença que merece atenção
O comunicado oficial de março de 2026 anunciou cotas mensais por plano com spread zero e isenção de IOF. A ajuda do Plus também anuncia IOF zero nas conversões entre reais e moedas estrangeiras. Porém, as páginas de tarifas e de transferências não apresentam essa condição de maneira uniforme.[15], [16]
Por isso, este guia não aplica automaticamente 3,5% à Revolut nem promete isenção ilimitada em todos os planos. Na simulação, confirme IOF efetivamente cobrado, cota restante, taxa acima da cota e total debitado. Não acrescente IOF novamente se ele já estiver incorporado ao custo total mostrado.
Três cuidados com os menores spreads
- Wise: a tarifa varia. A taxa mínima da página geral não é uma promessa para BRL → JPY; simule seu valor e a forma de pagamento.[3]
- Nomad: usamos a faixa de 1% a 2%. Há percentuais intermediários diferentes na própria página do Nomad Pass; o nível e a taxa efetiva devem ser confirmados no app.[6]
- Avenue: D+1 significa liquidação no próximo dia útil. A tabela vinculada aos custos relaciona o desconto ao patrimônio acumulado; não conte com 0,50% apenas por abrir a conta. Fora do horário de mercado, o câmbio instantâneo pode custar mais.[26], [27]
Para viagem, também interessa o caminho de volta. Se sobrarem dólares ou ienes e você quiser reais, haverá uma nova cotação e podem existir spread, tarifa e IOF de retorno. Não suponha que desfazer a conversão recuperará o valor original.
Este comparativo não usa alíquotas de contas de investimento como se fossem as de uma conta para gastos. A finalidade e o produto alteram o enquadramento tributário.[30]
TABELA 3
O detalhe que faz diferença no Japão
Uma conta em dólares pode ser conveniente, mas a compra japonesa é em ienes. Confira quem faz essa conversão e se existe tarifa adicional.
| Conta | Como o pagamento em JPY usa seu saldo | Adicional nessa etapa | O que muda a decisão |
|---|---|---|---|
| Wise[4] | Com JPY suficiente, debita os ienes já convertidos. | Sem nova tarifa de conversão nessa compra. Se faltar JPY, pode converter outro saldo estrangeiro com tarifa. | O custo está principalmente na conversão anterior; não significa que comprar ienes foi grátis. |
| Nomad[7] | Visa converte o valor em JPY para USD. | Sem adicional Nomad nessa conversão; usa a taxa Visa. | A taxa Visa não é necessariamente igual à cotação média exibida em buscadores. |
| Revolut[10], [13] | Pode usar saldo em JPY preparado no app. | Se precisar converter outra moeda estrangeira: taxas de franquia/fim de semana conforme plano. | No Standard, câmbio entre moedas estrangeiras pode ter +1% no fim de semana e +0,5% além da franquia. |
| C6 Conta Global[19] | Mastercard converte para a moeda da conta (USD ou EUR). | 2% adicionais em pagamento em moeda diferente da conta. | Esse custo vem depois do spread para comprar USD/EUR. |
| Inter Global Account[22] | Compra em JPY é convertida a USD pela Mastercard. | 1% para compras em moeda diferente de USD desde 04/09/2026. | A regra recente prevalece sobre páginas antigas que ainda dizem “sem taxa de conversão”. |
| Avenue[25], [29] | Compra em outra moeda usa conversão a partir do saldo em USD. | 2,5%; isenção publicada para clientes Singular. | A isenção por segmento não representa o custo de um cliente comum. |
Exemplo didático: uma taxa adicional de 2% sobre uma base equivalente a R$ 5.000 representa R$ 100 só nessa etapa. Ainda faltariam os custos anteriores. O exemplo explica a proporção; não é uma cotação ou uma simulação real de qualquer conta.
TABELA 4
Quanto custa sacar ienes?
O saque pode ter três preços: a tarifa do seu cartão, a conversão da moeda e o valor cobrado pelo dono do caixa eletrônico (ATM). “Saque gratuito” costuma se referir apenas à primeira parte.
| Conta | Franquia / tarifa do emissor | Conversão e observações |
|---|---|---|
| Wise[1] | 1 saque por mês sem tarifa Wise; depois R$ 20 por saque. | Conversão pode custar se faltar saldo em JPY. O operador do caixa pode cobrar mesmo no saque gratuito. |
| Nomad[5], [8] | 2 saques sem tarifa por período de 30 dias, segundo o FAQ; depois US$ 5. | Tabela geral usa “por mês”: confirme a renovação no app. Até US$ 500 por operação, 4 saques/dia e US$ 2.000/dia, sujeitos a limites individuais. |
| Revolut Standard[9], [10] | Até R$ 1.600 equivalentes ou 5 saques no ciclo mensal, o que ocorrer primeiro. Depois: 2%, mínimo R$ 6. | Conversão pode ter cobrança adicional se necessária. Verifique o ciclo e saldo da franquia no app. |
| C6 Conta Global[18], [19] | US$ 5 ou € 5 por saque na rede Cirrus. | A gratuidade Chase é nos EUA. Confira a conversão para JPY e qualquer taxa do ATM antes de confirmar. |
| Inter Global Account[23], [24] | Tarifa própria para saque em JPY não confirmada nas fontes públicas consultadas. | AllPoint sem tarifa não significa saque grátis no Japão. Limite publicado: US$ 3.000/dia; Win: US$ 10.000/dia. Confirme custos no app/ATM. |
| Avenue[28] | US$ 2 por saque internacional, mais 2,5% de conversão, conforme FAQ. | Acrescente eventual tarifa do ATM. A página geral resume apenas US$ 2 + ATM; o FAQ detalha a conversão adicional. |
O Seven Bank aceita diversas bandeiras internacionais, mas avisa que alguns cartões podem não funcionar. Seu limite publicado é ¥ 100.000 por saque com cartão estrangeiro, ou ¥ 30.000 em transações por tarja magnética. O limite do seu cartão pode ser menor, e as taxas variam por bandeira.[33]
Planeje retiradas conforme seu roteiro, sem depender de sacar tudo de uma vez. A gratuidade em uma rede americana não deve ser tratada como benefício disponível em caixas japoneses.
TABELA 5
Quando considerar um plano pago da Revolut?
O plano pode aumentar franquias, mas sua mensalidade entra no orçamento. Estes são os preços mensais publicados, antes de eventuais isenções ou campanhas.[10], [11], [17]
| Plano | Mensalidade | Câmbio envolvendo BRL / mês | Entre moedas estrangeiras: dias úteis | Adicional de fim de semana¹ | Saques sem tarifa Revolut / mês |
|---|---|---|---|---|---|
| Standard | R$ 0 | R$ 1.000 | R$ 10.000; +0,5% além da franquia | 1% | R$ 1.600 ou 5 saques |
| Plus | R$ 9,99 | R$ 2.000 | R$ 25.000; +0,5% além da franquia | 0,5% | R$ 2.000 |
| Premium | R$ 19,99 | R$ 4.000 | Sem limite de tarifa de câmbio adicional | 0% | R$ 3.000 |
| Metal | R$ 79,99 | R$ 10.000 | Sem limite de tarifa de câmbio adicional | 0% | R$ 6.000 |
| Ultra | R$ 249,99 | R$ 20.000 | Sem limite de tarifa de câmbio adicional | 0% | R$ 14.000 no exterior |
¹ Adicional apenas quando há câmbio entre duas moedas estrangeiras. A janela publicada vai de sexta-feira às 17h a domingo às 18h, no horário do leste dos EUA (ET), não no horário do Japão. Compras com saldo suficiente em JPY não precisam dessa conversão. Acima da franquia de saque: 2%, mínimo R$ 6, mais eventual tarifa do ATM.[9], [10]
Nas conversões envolvendo BRL, a tabela dos planos publica 1,4% de saída e 1% de retorno depois da franquia; as condições de IOF exigem a conferência descrita acima. As franquias de BRL e de câmbio entre moedas estrangeiras são diferentes. Confira também a data de renovação no app.[11]
Como decidir: compare a economia esperada durante todo o período de assinatura com o preço do plano. Nos termos consultados, o pagamento anual não tem devolução proporcional após o prazo de arrependimento; leia as regras antes de contratar pensando apenas em uma viagem.[17]
Na Revolut, leve o cartão global de débito. O cartão múltiplo opera como crédito no exterior, com outra tabela de custos.[14]
SUA COTAÇÃO, SUA DECISÃO
Compare duas propostas para a mesma quantidade de ienes
Peça aos aplicativos uma simulação para o mesmo objetivo em JPY e em horários próximos. Informe o total final em reais, com impostos, taxas e custos adicionais que você escolheu incluir. A ferramenta só faz a conta: não consulta bancos nem estima taxas faltantes.
Preencha os três campos. Nenhum valor é enviado ou salvo por esta calculadora.
Para conta em USD, ainda é preciso estimar o custo USD → JPY usando o câmbio da bandeira e os adicionais. Uma simulação BRL → USD sozinha não informa quantos ienes estarão disponíveis no futuro. Guarde data, hora e condições; o câmbio pode mudar.
Qual cartão combina com a sua viagem?
Estas são sugestões editoriais de comparação, não um ranking de menor preço. Sem cotações simultâneas para seu cadastro e seu valor, declarar um vencedor seria impreciso.
| Seu uso | Contas que vale colocar lado a lado | Critério que deve decidir |
|---|---|---|
| Quero controlar o orçamento em ienes | Wise e Revolut | JPY líquido pelo mesmo total em reais, já com todas as cobranças e eventual mensalidade. |
| Já uso uma conta em dólar | Nomad, Inter, C6 e Avenue que você já tenha | Custo da compra em JPY, taxa para converter sobras e conveniência de manter a conta. |
| Pretendo sacar dinheiro várias vezes | Compare a sua quantidade prevista com cada franquia | Some tarifa por retirada, conversão e tarifa local. Muitos saques pequenos podem encarecer a viagem. |
| Vou ao Japão e depois aos EUA | Uma conta multimoeda e uma conta USD podem servir de comparação | Faça duas contas: gastos em JPY e gastos em USD. Uma vantagem nos EUA não se transfere automaticamente ao Japão. |
| Penso em assinar plano pago só para viajar | Revolut pago versus opções gratuitas | Compare a economia real com mensalidades e condições de cancelamento; não compre benefícios que não usará. |
Para uma primeira viagem ao Japão, faz sentido começar comparando uma conta com saldo em JPY, uma alternativa sem adicional próprio na compra em ienes e o banco que você já usa. Adicione à conta a entrega do cartão e os saques previstos. Uma diferença pequena pode não justificar abrir outra conta, enquanto uma tarifa recorrente em compras pode pesar num orçamento maior.
NA HORA DE USAR
Como evitar surpresas no Japão
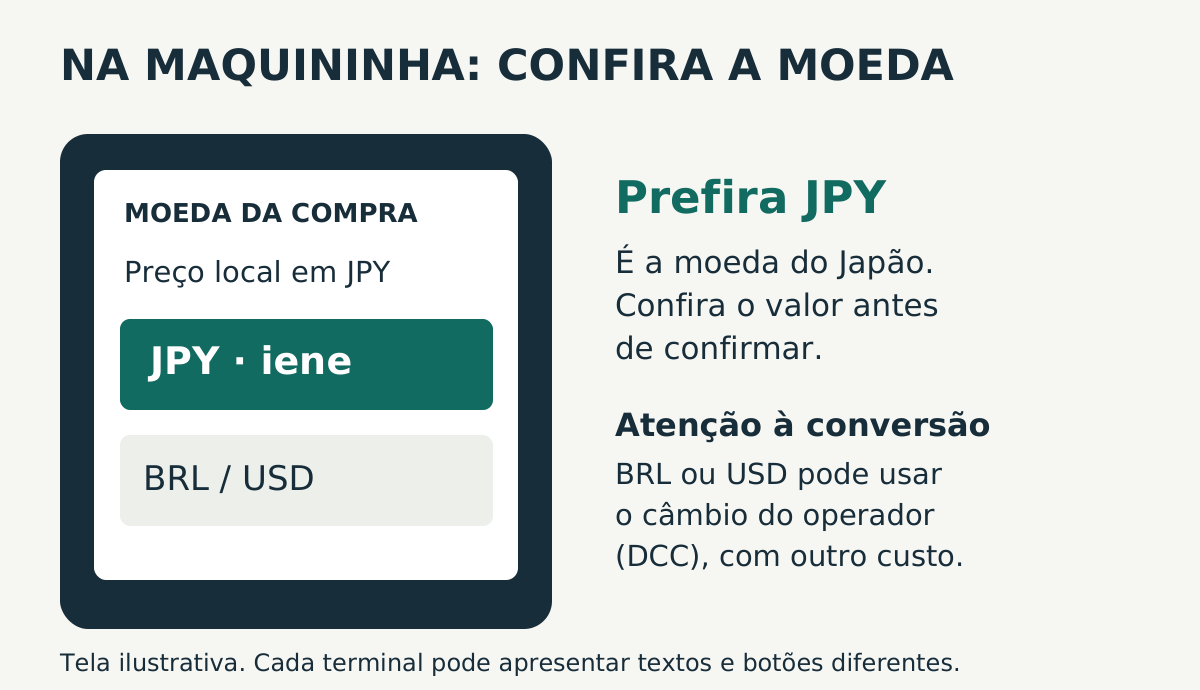
- Peça a cobrança em JPY. Se a máquina oferecer BRL ou USD, isso pode ser conversão dinâmica de moeda (DCC), feita pelo estabelecimento ou operador. Ela pode substituir a conversão do seu cartão e encarecer a compra; confira as condições e recuse a conversão quando quiser usar a do seu cartão.[7], [34]
- Leve o físico, senha e uma alternativa. Não conte exclusivamente com aproximação ou celular. Confirme se o estabelecimento aceita sua bandeira e tenha outro meio de pagamento disponível.
- Reserve algum dinheiro em espécie. A JNTO informa que ainda existem locais que exigem dinheiro, especialmente fora dos grandes centros. Seven Bank e Japan Post Bank são opções para procurar ATMs compatíveis.[31], [32]
- Confira cauções de hotéis e locadoras. Pergunte antes se aceitam seu cartão de débito e como funciona o bloqueio de saldo. A tabela de tarifas não garante aceitação de uma reserva específica.
- Prepare acesso ao app. Atualize o aplicativo, configure notificações e saiba onde bloquear o cartão. Guarde o contato de suporte fora do próprio celular.
- Trate Suica e PASMO como outro instrumento. Eles ajudam em transporte e pagamentos locais, mas não substituem uma conta internacional. Veja o guia de Suica e PASMO para planejar essa parte.
Dúvidas rápidas
Cartão de débito internacional parcela compras?
O produto de débito usa saldo disponível. Não conte com parcelamento ou limite de crédito: esses recursos pertencem a produtos ou contratos diferentes, mesmo dentro do mesmo aplicativo.
Preciso comprar dólares antes de viajar ao Japão?
Não necessariamente. Contas como Wise e Revolut permitem manter JPY. Nas contas que usam dólares, a compra em ienes envolve a conversão descrita na tabela. Compare o resultado total, não apenas a moeda usada no caminho.
Vou pagar IOF de novo em toda compra?
Em contas estrangeiras pré-carregadas, o IOF normalmente aparece na conversão de reais para o saldo. Usar esse saldo não significa repetir o mesmo IOF a cada compra, mas ainda podem existir tarifas de conversão ou saque. Voltar o saldo para BRL é outra operação.[2], [22], [25]
O preço do iene no Google é o preço do meu cartão?
Não necessariamente. Uma cotação de referência não inclui todas as condições do seu banco. Nosso conversor Iene hoje ajuda a entender valores; a proposta efetiva do aplicativo é que mostra o custo da sua operação.
Este guia garante qual cartão será mais barato?
Não. Taxas dependem de valor, plano, moeda, horário, relacionamento e campanhas. As tabelas ajudam a saber o que conferir; a comparação final exige propostas para o mesmo cenário.
Como pesquisamos e o que permanece incerto
Consultamos páginas oficiais de preços, contratos, centrais de ajuda, o regulamento brasileiro do IOF e orientações de viagem da JNTO e do Seven Bank. Priorizamos regras específicas para clientes residentes no Brasil e separamos conta corrente, débito global, crédito e investimentos. Não realizamos compras ou saques de teste com esses cartões; não há cotações personalizadas em tempo real neste artigo.
Incluímos seis alternativas com estruturas distintas para comparar mensalidade, manutenção, spread, impostos, compra em JPY, saques e retorno. Não é uma lista de todas as contas existentes. Os links de fontes deste guia são diretos, sem código de indicação.
- Revolut: o anúncio de IOF zero e a descrição de impostos nas diferentes páginas não são uniformes. O benefício e seu alcance precisam aparecer na proposta do app.
- Inter: adotamos o aviso específico de 1% em compras não USD desde setembro de 2026. Não foi possível confirmar uma tarifa única de saque em JPY na documentação pública acessível.
- Nomad: não reproduzimos níveis intermediários contraditórios do Nomad Pass. O FAQ de saques fala em 30 dias, enquanto a tabela resumida usa “por mês”.
- Avenue: a tabela geral de saques é resumida; incluímos o adicional de conversão informado no FAQ específico.
Encontrou uma mudança? Envie a página oficial ou o detalhe da tarifa, sem dados pessoais, para contato@japaoporperto.com.br. Conheça nossa política editorial e de correções.
Fontes oficiais para conferir os valores
Consulta em 06/10/2026. Os links externos abrem em outra aba. Tarifas e condições podem mudar após esta data.
- Wise — preços do cartão no Brasil
Emissão, manutenção, reposição e saques; página regional de preços.
- Wise — cartões emitidos no Brasil
IOF, conversão de BRL e substituição de cartões antigos para o Japão.
- Wise — preços da conta e conversões
Tarifa variável de conversão; preço mínimo anunciado não é tarifa fixa de BRL/JPY.
- Wise — tarifas dos pagamentos
Pagamento com saldo na moeda da compra e conversão quando faltar saldo.
- Nomad — tabela completa
Tabela atualizada em 11/08/2026; abertura, envio, retorno, entrega e limites.
- Nomad — níveis do Nomad Pass
Taxa inicial de 2% e mínima de 1%; percentuais intermediários divergem na própria página.
- Nomad — conversão em outras moedas
Compras em JPY usam saldo USD e câmbio Visa; 0% de adicional no simulador Visa.
- Nomad — tarifa de saques
FAQ: dois saques sem tarifa a cada 30 dias fora da rede MoneyPass; depois US$ 5.
- Revolut — tarifário Standard
Primeiro cartão, franquias de câmbio e saques. HTML consultado; PDFs históricos podem divergir.
- Revolut — câmbio e limites
Conversões entre moedas estrangeiras e janela de fim de semana em horário ET.
- Revolut — comparação de planos
Valores mensais, franquias de BRL e saques de Standard a Ultra.
- Revolut — origem da taxa de câmbio
Cotação Revolut/provedor; não equivale automaticamente ao câmbio médio de mercado.
- Revolut — moedas que podem ser mantidas
JPY está na lista de moedas para manter saldo.
- Revolut — qual cartão usar
Débito global para exterior; cartão múltiplo funciona como crédito fora do Brasil.
- Revolut — anúncio das condições de câmbio em 2026
Comunicado de 04/03/2026: cotas por plano com spread zero e isenção de IOF; liberação gradual anunciada.
- Revolut — condições do Plus
Central de ajuda anuncia IOF zero para câmbio BRL/moeda estrangeira; confirmar aplicação no app.
- Revolut — termos dos planos pagos
Termos de 25/06/2026; contratação mensal/anual e cancelamento.
- C6 — tarifas da Conta Global
Abertura, isenções, faixas de spread, IOF, manutenção, saques e retorno.
- C6 — cartão de débito internacional
Adicional de 2% da Mastercard para pagamentos em moeda diferente da conta.
- Inter — custo do cartão físico
Abertura e manutenção gratuitas; saldo de US$ 20 para solicitar físico.
- Inter — câmbio e resgate
Spread entre 0,99% e 1,5%; consulta no app.
- Inter — compras fora do Brasil
Seção Cartão Global: IOF e adicional de 1% em compras não USD desde 04/09/2026. Não usar a seção do cartão nacional para esta comparação.
- Inter — saques com cartão Global
Limites e possibilidade de tarifas no ATM; não confirma gratuidade de saques em JPY.
- Inter — conta internacional e documentos
Gratuidade de AllPoint não se estende automaticamente ao Japão; links de tabela/contrato retornaram 403 nesta consulta.
- Avenue — tabela de custos
Manutenção, spread, IOF, emissão, moedas e adicional de 2,5% (isenção Singular).
- Avenue — custos de câmbio e retorno
USD/BRL de 1% a 2%; prazo, custódia e valor da ordem influenciam o spread.
- Avenue — tabela de spread D+1
PDF vinculado pela página de custos atual: patrimônio acumulado determina faixas do spread D+1.
- Avenue — saques internacionais
Fora dos EUA: US$ 2 + conversão de 2,5% + possível custo do operador do ATM.
- Avenue — cartão e uso em outras moedas
Cartão físico, conta e condições de conversão no débito.
- Brasil — Decreto 6.306/2007, texto com alterações
Art. 15-B; distinguir texto vigente de redações anteriores riscadas. Disponibilidade no exterior: 3,5%; investimentos têm enquadramento diferente.
- JNTO — cartões no Japão
Aceitação, alternativas e ATMs Japan Post e Seven Bank.
- JNTO — pagamentos e dinheiro em espécie
Nem todos os estabelecimentos aceitam cartão; preparar dinheiro sobretudo fora dos grandes centros.
- Seven Bank — cartões estrangeiros e saques
Bandeiras, tarifas variáveis, limite por operação de ¥100 mil ou ¥30 mil por tarja magnética.
- Wise — conversão e escolha da moeda na maquininha
DCC: escolha da moeda local; saldo igual à moeda da compra e conversão de outras moedas.